디딤돌대출은 신혼가구가 아니어도 받을 수 있다. 대출접수일 현재 세대주이고 세대원 전원이 무주택이며 부부합산 연소득이 6천만원 이하면 일반 가구로 신청할 수 있다. 신혼가구가 아니라서 신청을 포기하려던 참이라면, 자신이 이 일반 가구 조건에 들어가는지부터 확인하면 된다.
신혼부부가 아니어도 신청할 수 있을까?
된다. 일반 가구 기준으로 디딤돌대출을 신청하려면 대출접수일 현재 세대주이면서 세대주를 포함한 세대원 전원이 무주택이어야 하고, 부부합산 연소득이 6천만원 이하여야 한다(디딤돌대출 상품소개). 배우자가 없는 1인 세대주도 무주택이면 대상이 되지만, 만 30세 미만 단독세대주는 이 일반 가구 대상에서 빠진다.
만 30세 이상 미혼 단독세대주라면 신청은 가능하되 조건이 더 좁아진다. 주택가격은 3억원 이하, 주거전용면적은 60㎡ 이하(수도권을 제외한 도시지역이 아닌 읍 또는 면지역은 70㎡ 이하)로 제한되고, 대출한도도 1.5억원까지로 낮아진다. 생애최초 주택구입자라면 이 한도가 2억원으로 올라간다(디딤돌대출 상품소개).
소득과 순자산 기준은 가구 유형마다 어떻게 다를까?
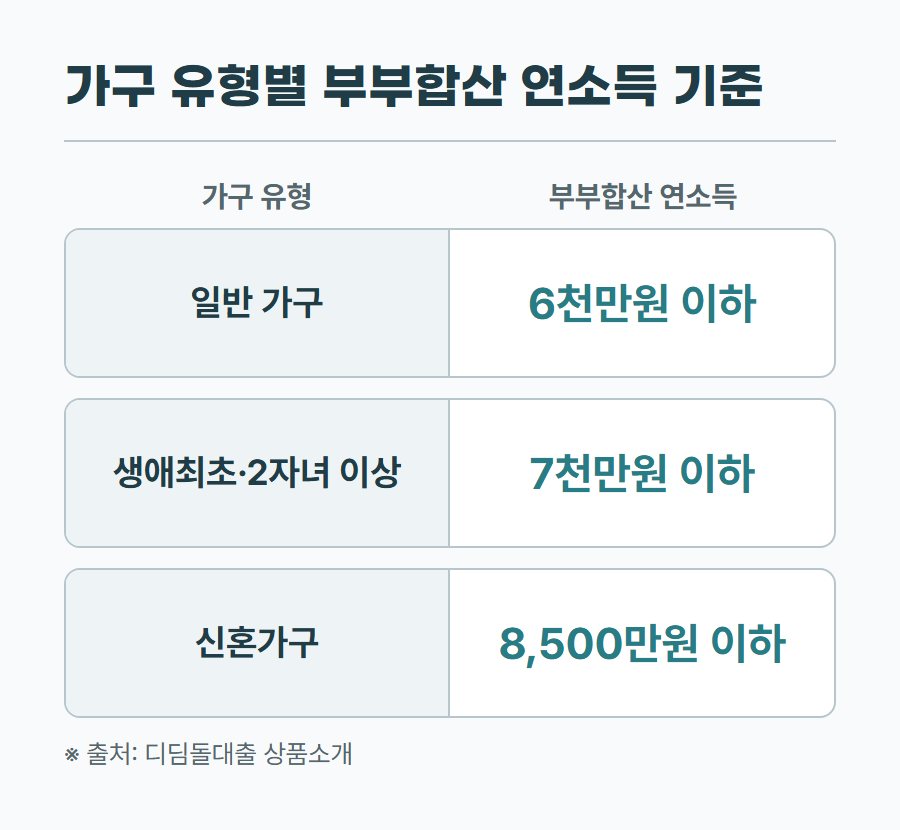
부부합산 연소득 기준은 가구 유형에 따라 달라진다. 일반 가구는 6천만원 이하, 생애최초 주택구입자와 2자녀 이상 가구는 7천만원 이하, 신혼가구는 8,500만원 이하다(디딤돌대출 상품소개). 신혼가구가 아니어서 6천만원 기준에 걸린다면 자녀가 둘 이상인지부터 다시 살펴볼 만하다.
순자산 기준은 가구 유형과 관계없이 신청인과 배우자의 합산 순자산 5억1,100만원 이하로 동일하다. 이 금액은 2026년도 기준금액이다(디딤돌대출 상품소개). 배우자가 없는 단독세대주라면 본인 순자산만으로 이 기준을 넘는지 확인하면 된다.
살 집의 가격과 면적은 어디까지 가능할까?
일반 가구가 살 수 있는 주택은 대출승인일 현재 평가액 5억원 이하, 주거전용면적 85㎡ 이하여야 한다. 수도권을 제외한 도시지역이 아닌 읍 또는 면지역은 면적 기준이 100㎡ 이하로 늘어난다. 신혼가구와 2자녀 이상 가구는 주택가격 기준이 6억원 이하로 올라간다(디딤돌대출 상품소개).
지금 알아보는 집의 평가액이 5억원을 넘으면 일반 가구 기준으로는 신청 대상에서 빠진다. 가격을 낮춰 다른 매물을 찾거나, 2자녀 이상 가구 기준에 해당하는지부터 확인하면 된다.
일반가구 기준, 이 순서로 가늠해 보자
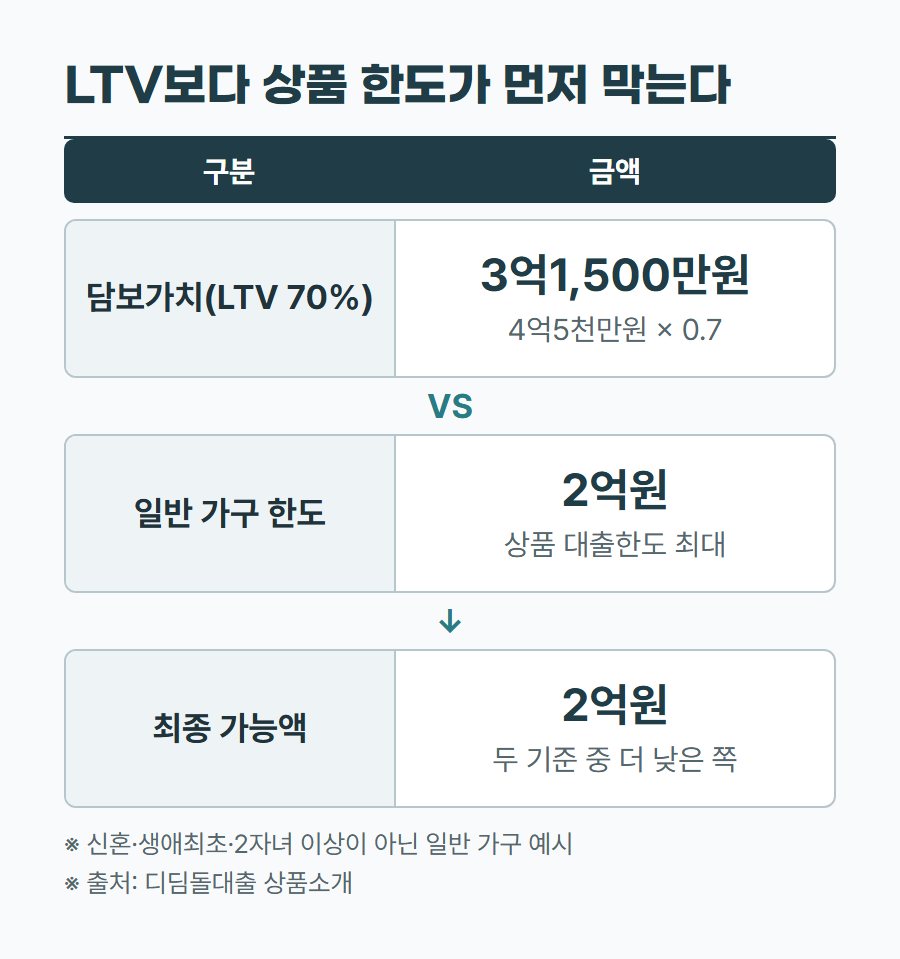
예를 들어 평가액 4억5천만원, 전용 84㎡ 주택을 부부합산 연소득 5천만원인 무주택 세대주 가구(신혼·생애최초·2자녀 이상에 해당하지 않는 경우)가 알아본다고 하자. 일반 가구 대출한도는 최대 2억원이고, LTV 70%를 적용하면 4억5천만원 × 0.7 = 3억1,500만원까지는 담보가치상 가능하다. 두 기준 중 더 낮은 쪽인 2억원이 이 사례의 최종 가능액이 된다(디딤돌대출 상품소개).
여기에 DTI 60% 기준도 함께 적용되므로, 기존에 갚고 있는 다른 대출이 있다면 실제 승인액이 2억원보다 더 낮아질 수 있다. 금리는 부부합산 연소득 구간별로 정해지는데, 연소득 4천만원 초과 7천만원 이하 구간은 2026년 10월 1일 공시 기준 30년 만기 금리가 3.85%다(금리안내). 자녀가 있거나 생애최초 주택구입자에 해당하면 여기서 우대금리를 추가로 따져볼 수 있다.
신혼가구가 아니라는 이유로 신청을 포기하기 전에, 세대주 여부와 소득·순자산·주택 조건을 하나씩 대조해 일반 가구 기준으로 신청이 되는지부터 확인하면 된다.