시가표준액이 수도권 1억원 이하, 수도권 밖은 2억원 이하인 주택을 사면 집을 이미 몇 채 갖고 있어도 취득세 중과를 적용받지 않는다(지방세법 시행령). 다만 이 가격 기준을 채워도 정비구역이나 사업시행구역에 있는 주택이면 예외가 적용되지 않으니 재개발·재건축 구역 여부부터 확인한다. 저가주택 외에 읍·면의 농어촌주택과 공공임대·노인복지시설처럼 용도가 정해진 주택도 중과 제외 대상이다. 철거하고 새로 지을 목적으로 산 주택도 마찬가지다.
저가주택, 가격과 지역만 맞으면 될까?
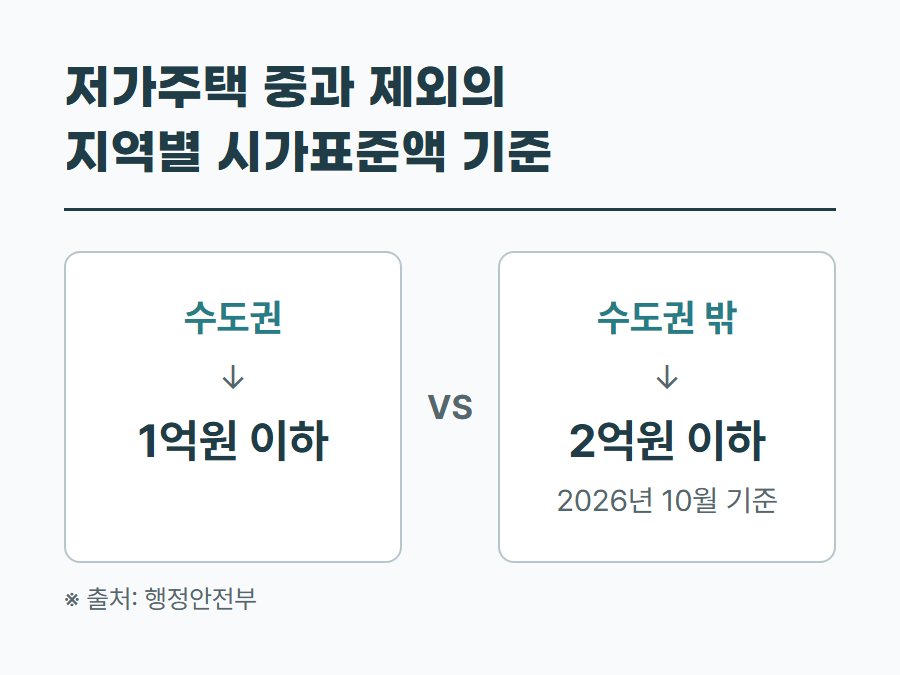
저가주택 중과 제외는 가격과 지역, 두 조건을 동시에 충족해야 적용된다. 수도권 소재 주택은 시가표준액 1억원 이하, 수도권 밖은 2억원 이하면 이 조건을 채운다. 2026년 10월 기준 수도권 밖 기준은 원래 1억원이었던 것을 행정안전부가 2억원으로 완화한 결과다(행정안전부).
가격과 지역이 맞아도 정비구역이나 사업시행구역으로 지정된 곳에 있으면 저가주택 예외에서 빠진다. 매매계약 전에 관할 구청 세무과에서 시가표준액을 확인한다. 관할 구청 도시계획과에서 해당 주소가 정비구역이나 사업시행구역에 포함되는지도 물어본다.
농어촌주택, 조건 하나라도 빠지면 중과 제외를 못 받을까?
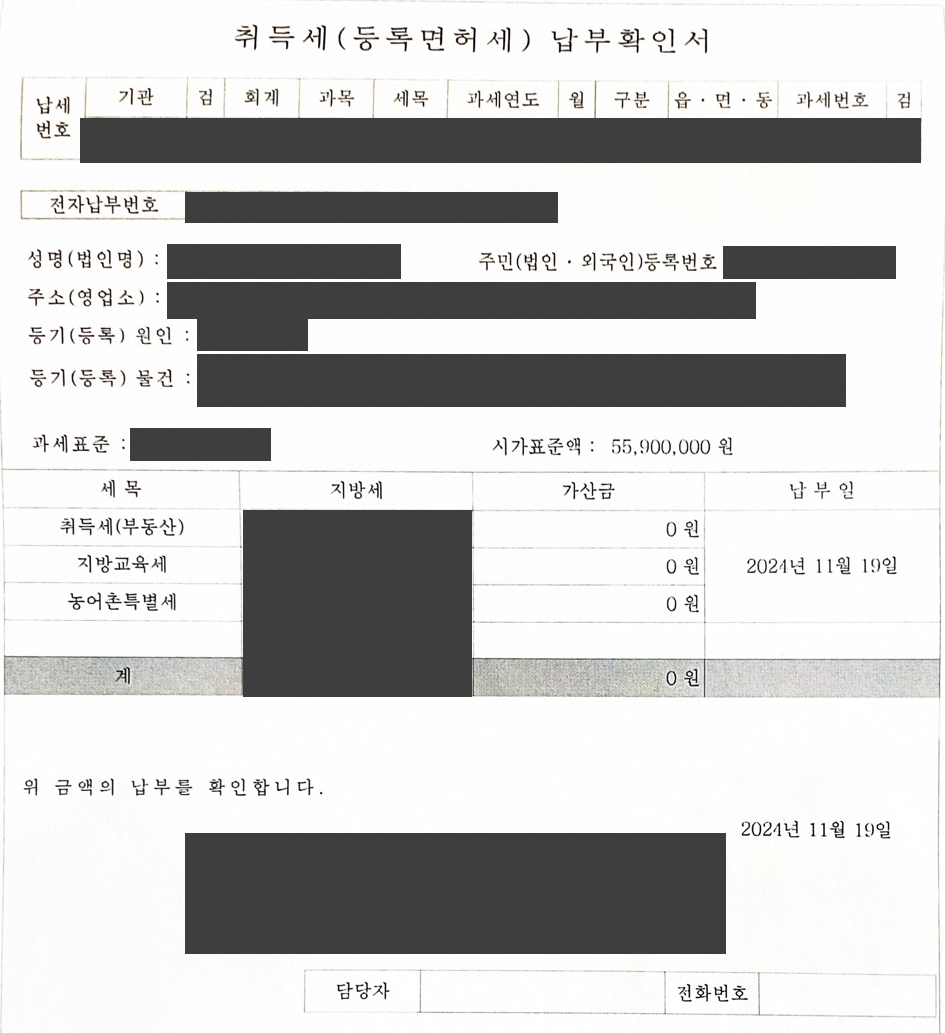
농어촌주택은 네 가지 조건을 모두 충족해야 중과 제외를 받는다. 읍이나 면에 있어야 하고, 대지면적 660㎡ 이내, 건축물 연면적 150㎡ 이내, 건축물 가액 6,500만원 이내여야 한다(지방세법 시행령). 여기에 더해 수도권이나 도시지역, 토지거래허가구역처럼 따로 지정된 지역에 있지 않아야 한다. 다만 접경지역과 일부 자연보전권역은 이 지역 제외 대상에서 다시 빠져, 해당 지역이라도 중과 제외를 받을 수 있다.
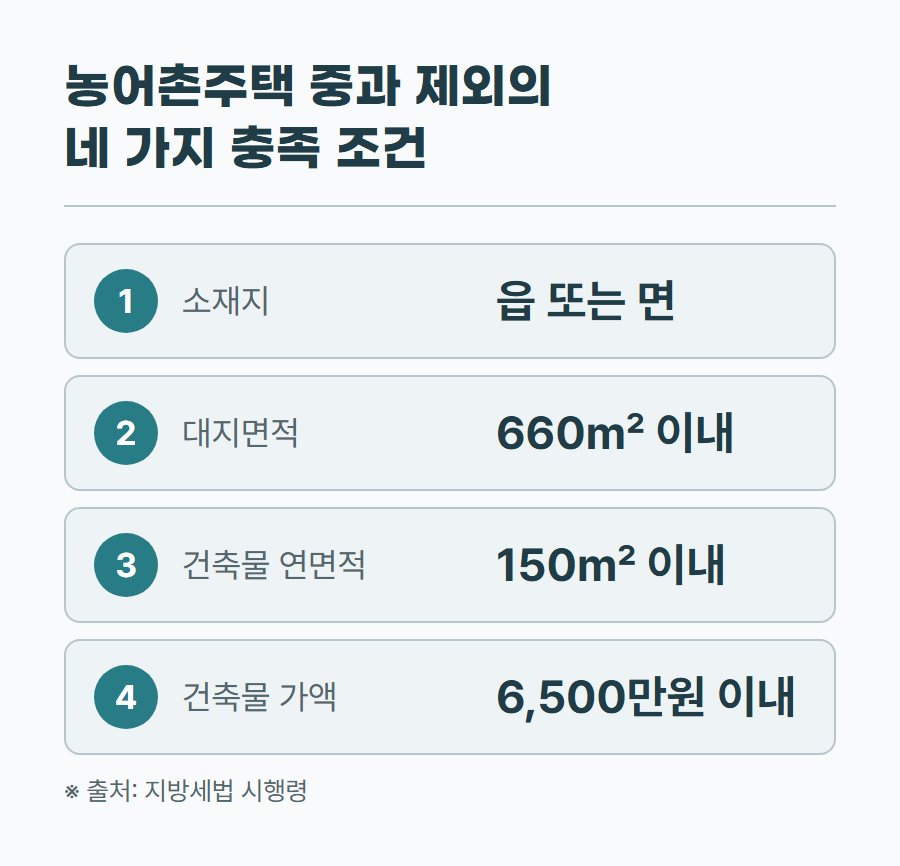
예를 들어 읍에 있는 대지 500㎡, 연면적 120㎡, 건축물 가액 6천만원짜리 주택이라면 네 조건을 모두 충족해 중과 제외 대상이 된다. 같은 집이 대지면적만 700㎡로 늘어나면 조건 하나가 깨져 중과 제외를 받지 못한다. 건축물대장과 토지이용계획확인서로 면적과 지역을 먼저 맞춰 본다. 가액은 시가표준액 산출 방식을 관할 세무과에서 확인한다.
임대주택·노인복지주택으로 산 집, 취득 후엔 뭘 지켜야 할까?
취득할 때 용도를 정해 중과 제외를 받은 주택은 취득 후에도 그 용도와 기한을 지켜야 혜택이 유지된다. 공공매입임대주택과 공공지원민간임대주택은 취득일부터 2년 안에 임대로 공급해야 한다(지방세법 시행령). 공급한 기간이 3년을 채우기 전에 팔거나 다른 용도로 쓰면 중과 제외가 취소된다. 노인복지주택과 가정어린이집은 취득일부터 1년 안에 해당 용도로 직접 써야 한다. 사용 기간이 3년을 채우기 전에 팔거나 다른 용도로 바꾸면 마찬가지로 중과 제외가 취소된다.
철거를 목적으로 산 주택은 경우에 따라 기한이 갈린다. 취득일부터 2년 안에 철거하고 6년 안에 새로 지어야 하는 경우가 있다. 1년 안에 철거하고 3년 안에 새로 지어 5년 안에 분양까지 마쳐야 하는 경우도 있다. 둘 다 아니면 3년 안에 철거하고 7년 안에 새로 지어야 중과 제외가 유지된다. 어느 기한이 적용되는지는 취득 목적과 사업 형태에 따라 갈린다. 계약 전에 관할 구청 세무과에 취득 목적을 밝히고 해당하는 기한을 확인해 둔다.
중과 제외를 받아도 최종 세율은 따로 확인해야 한다
중과 제외는 이번에 사는 주택에 중과세율이 아니라 일반 세율을 적용한다는 뜻이다. 세대 전체의 주택수 계산까지 끝내 주는 것은 아니다. 세율을 매길 때 기준이 되는 세대의 주택수에는 이번에 취득하는 주택은 물론 조합원입주권, 주택분양권, 오피스텔까지 포함된다(지방세법 시행령).
저가주택이나 농어촌주택으로 이번 취득세 중과를 피했더라도 세대가 가진 다른 주택과 입주권·분양권·오피스텔까지 더해지면 다음 취득의 세율은 달라질 수 있다. 전체 보유 현황을 먼저 정리하고 관할 구청 세무과나 위택스에서 최종 세율을 확인한다.