5억 원짜리 아파트를 일반적인 조건으로 사서 소유권이전등기까지 마치면, 지금 바로 확정되는 세금은 550만 원이다. 전용면적이 85㎡를 넘으면 농어촌특별세 100만 원이 더해져 650만 원이 된다. 여기에 국민주택채권과 등기신청수수료, 법무사를 쓴다면 그 보수까지 더해야 실제로 준비할 돈이 나온다.
5억 원 중에서 지금 당장 계산할 수 있는 돈은 얼마일까?
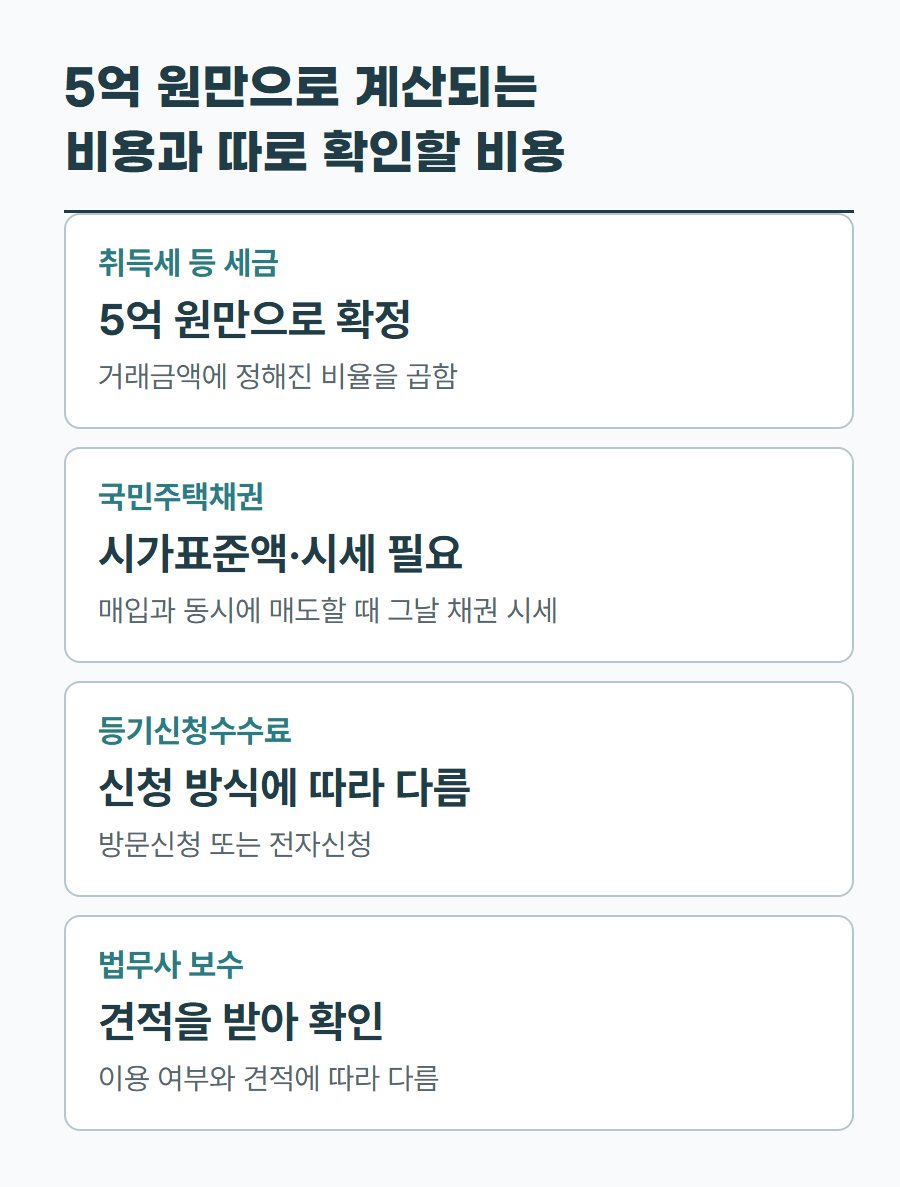
세금은 매매가격만 알면 바로 계산된다. 취득세, 지방교육세, 전용면적에 따른 농어촌특별세는 거래금액 5억 원을 기준으로 정해진 비율을 곱하면 나오는 금액이라 지금 바로 확정할 수 있다.
반면 국민주택채권의 실제 부담금은 시가표준액(정부가 세금을 매길 때 쓰는 기준 가격)과, 채권을 매입과 동시에 매도할 때 그날 채권 시세를 알아야 나온다. 등기신청수수료는 방문신청인지 전자신청인지에 따라 달라지고, 법무사 보수는 이용 여부와 견적에 따라 달라진다. 이 세 가지는 매매가격 5억 원이라는 숫자만으로는 계산되지 않고, 직접 조회하거나 견적을 받아야 금액이 나온다.
취득세·지방교육세·농어촌특별세, 전용면적에 따라 550만 원 아니면 650만 원이다
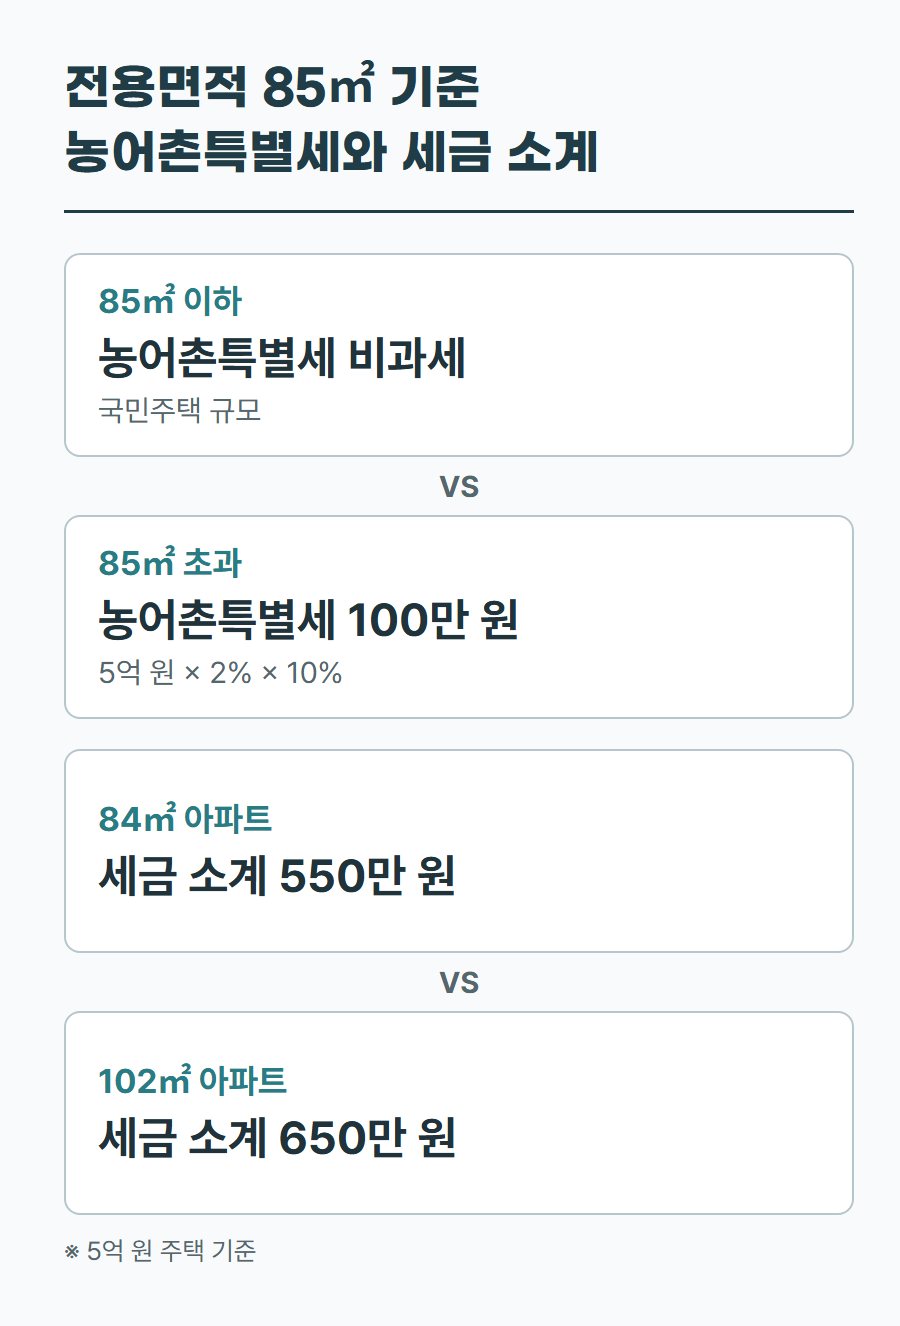
유상거래로 취득하는 주택 중 취득 당시 가액이 6억 원 이하인 주택은 취득세율 1%를 적용한다(지방세법). 5억 원 × 1%는 500만 원이다.
지방교육세는 이 취득세율의 50%에 다시 20%를 곱해 산출한다. 5억 원 주택은 세율이 0.1%가 되어 5억 원 × 0.1% = 50만 원이다(지방세법). 취득세 500만 원에 지방교육세 50만 원을 더하면 550만 원이다.
전용면적이 85㎡를 넘으면 농어촌특별세가 추가된다. 표준세율 2%를 기준으로 산출한 취득세액의 10%를 내는 구조라, 5억 원 주택은 5억 원 × 2% × 10% = 100만 원이다. 전용면적 85㎡ 이하 국민주택 규모는 이 세금이 비과세된다(농어촌특별세법). 그러니 같은 5억 원이라도 84㎡ 아파트라면 세금 소계가 550만 원이고, 102㎡ 아파트라면 650만 원이다.
국민주택채권과 등기신청수수료, 법무사 보수는 어떻게 더할까?
소유권이전등기를 신청할 때는 국민주택채권을 매입해야 한다. 매입금액은 매매가격이 아니라 시가표준액을 기준으로 정해지고, 주택도시기금 홈페이지에서 시가표준액을 넣으면 매입대상금액이 조회된다(주택도시기금). 채권을 바로 되팔면 그날 채권 시세에 따라 실제로 내는 돈(고객부담금)이 정해지는데, 같은 홈페이지에서 고객부담금 조회로 그날 금액을 확인하면 된다. 시가표준액은 보통 매매가격보다 낮게 잡히므로, 채권 매입금액도 5억 원 전체가 아니라 그보다 작은 금액을 기준으로 계산된다.
등기신청수수료는 등기소를 직접 방문해 신청하면 건당 1만 5천 원이고, 인터넷으로 전자신청하면 1만 원이다. 법무사에게 등기를 맡기면 이 수수료와 채권 매입·매도 차액을 대신 처리해 주는 대가로 보수가 붙는다. 보수는 사무소와 등기 건의 난이도에 따라 다르므로, 견적서를 받을 때는 세금·채권·수수료 같은 실비와 법무사 개인에게 지급하는 보수가 나뉘어 있는지 본다. 실비는 어느 사무소나 비슷하고, 보수만 사무소마다 차이가 난다.
두 번째 집이거나 조정대상지역이면 세금이 달라진다
지금까지 계산한 550만 원과 650만 원은 1세대가 1주택을 일반세율로 사는 경우를 기준으로 한다. 이미 집을 갖고 있는 상태에서 5억 원 아파트를 추가로 사면 세율부터 달라진다. 1세대 2주택 이상이거나 법인이 주택을 사는 경우에는 표준세율에 중과기준세율의 200% 또는 400%를 더한 세율이 적용될 수 있다(지방세법). 조정대상지역 여부와 보유 주택 수에 따라 적용 세율이 갈리므로, 계산을 시작하기 전에 이미 보유한 주택 수와 그 주택이 조정대상지역에 있는지를 먼저 확인한다.
1주택자가 85㎡ 이하 아파트를 일반세율로 사는 경우라면 세금 소계는 550만 원, 85㎡를 넘으면 650만 원이다. 여기에 국민주택채권 실제 부담금은 주택도시기금 홈페이지에서 시가표준액을 넣어 조회하고, 법무사를 쓴다면 받은 견적서에서 보수와 실비를 나눠 확인하면 5억 원 아파트의 최종 등기 비용이 나온다.