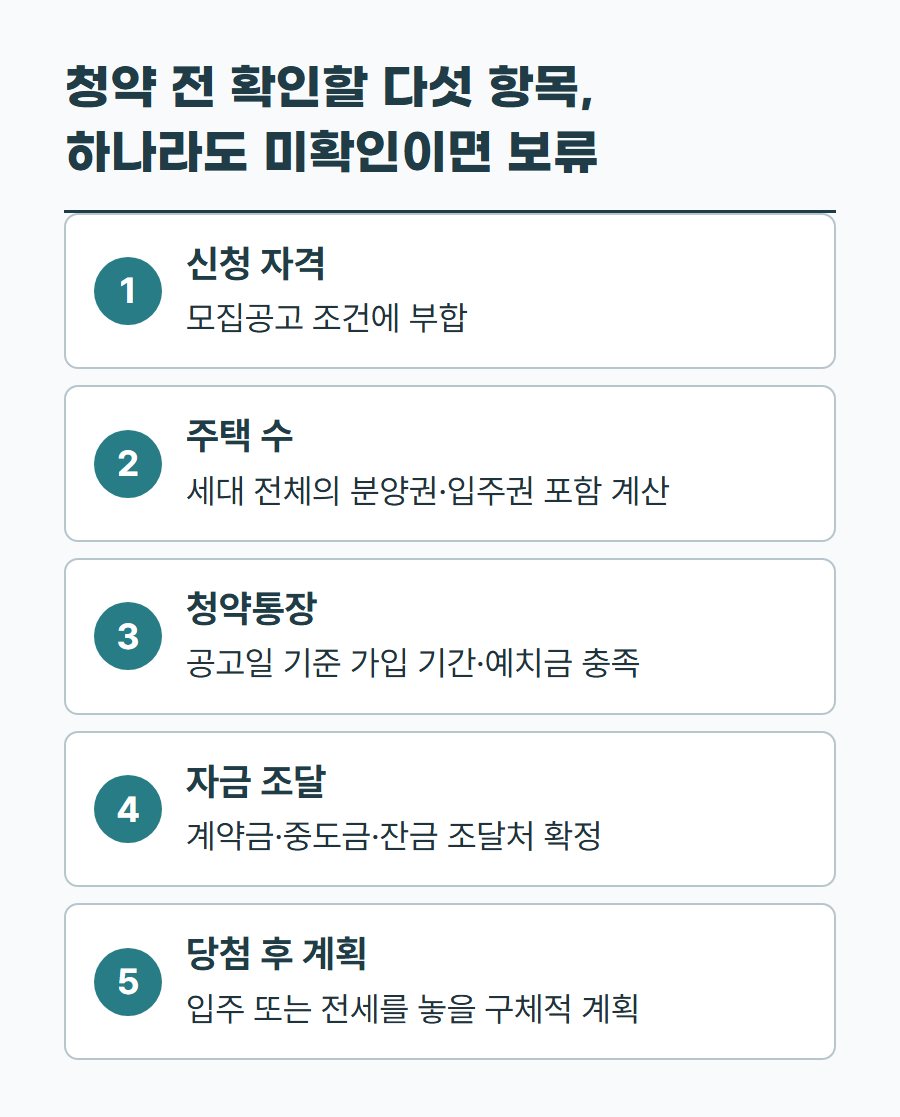
청약에 당첨되고 계약을 하지 않으면 그동안 넣은 계약금을 돌려받지 못하는 경우가 많고, 모집공고에 정한 기간 동안 다른 청약 신청도 막힌다. 신청 버튼을 누르기 전에 자신의 조건을 하나씩 대조해 두면 이런 손실을 막는다. 확인할 조건은 신청 자격, 청약 기준의 주택 수, 청약통장, 자금 조달, 당첨 후 전략 다섯 가지다.
이 공급, 내가 신청할 자격이 되는가?
모집공고문 맨 앞에 나오는 공급 유형과 지역 조건을 자신의 거주지·세대 구성과 먼저 맞춰 봐야 한다. 같은 아파트라도 일반공급과 특별공급(신혼부부·생애최초·다자녀 등)은 소득 기준과 자격 조건이 다르고, 해당 지역에 일정 기간 거주해야 우선 순위를 받는 경우도 있다. 과거에 다른 주택에 당첨된 적이 있다면 재당첨 제한 기간에 걸리는지도 모집공고의 ‘재당첨 제한’ 항목에서 확인한다. 이 항목에서 하나라도 조건을 충족하지 못한다고 나오면, 뒤의 네 가지를 볼 필요 없이 이번 공급은 신청 대상이 아니다.
우리 집, 청약에서는 몇 주택으로 잡힐까?
지금 집이 없어도 세대원 중 누군가가 분양권이나 입주권을 가지고 있으면 청약에서는 무주택이 아니라 주택을 소유한 것으로 본다. 청약 자격에서 말하는 세대는 신청자 혼자가 아니라 주민등록상 같은 세대로 묶인 세대원 전체를 뜻하고, 분양권·입주권도 완공된 집과 같은 주택으로 계산에 들어간다. 부모님과 함께 등록된 세대라면 부모님 명의의 집이나 분양권도 포함되므로, 세대를 분리할 수 있는지와 분리했을 때 자격이 달라지는지를 먼저 따져 봐야 한다. 가점제로 신청하는 경우라면 무주택 기간 가점도 세대 전체의 주택 보유 이력을 기준으로 다시 계산된다.
내 청약통장으로 이 공급에 넣을 수 있을까?
같은 청약통장이라도 공급 유형에 따라 쓸 수 있는 조건이 다르다. 국민주택은 가입 기간과 납입 횟수, 민영주택은 가입 기간과 예치금 액수를 본다. 지금 통장에 들어 있는 금액이 해당 평형의 예치금 기준에 못 미치면, 신청 전에 부족한 금액을 한 번에 채워 넣어야 한다. 입주자모집공고일을 기준으로 예치금과 가입 기간을 충족했는지를 보기 때문에, 공고일이 지난 뒤 돈을 넣으면 소급 인정되지 않는다. 이 세 가지 숫자(가입 기간, 납입 횟수, 예치금)를 모집공고문의 ‘청약 자격’ 표와 자신의 통장 내역에서 직접 대조해 둔다.
당첨되면 계약금과 중도금, 어디서 구할까?
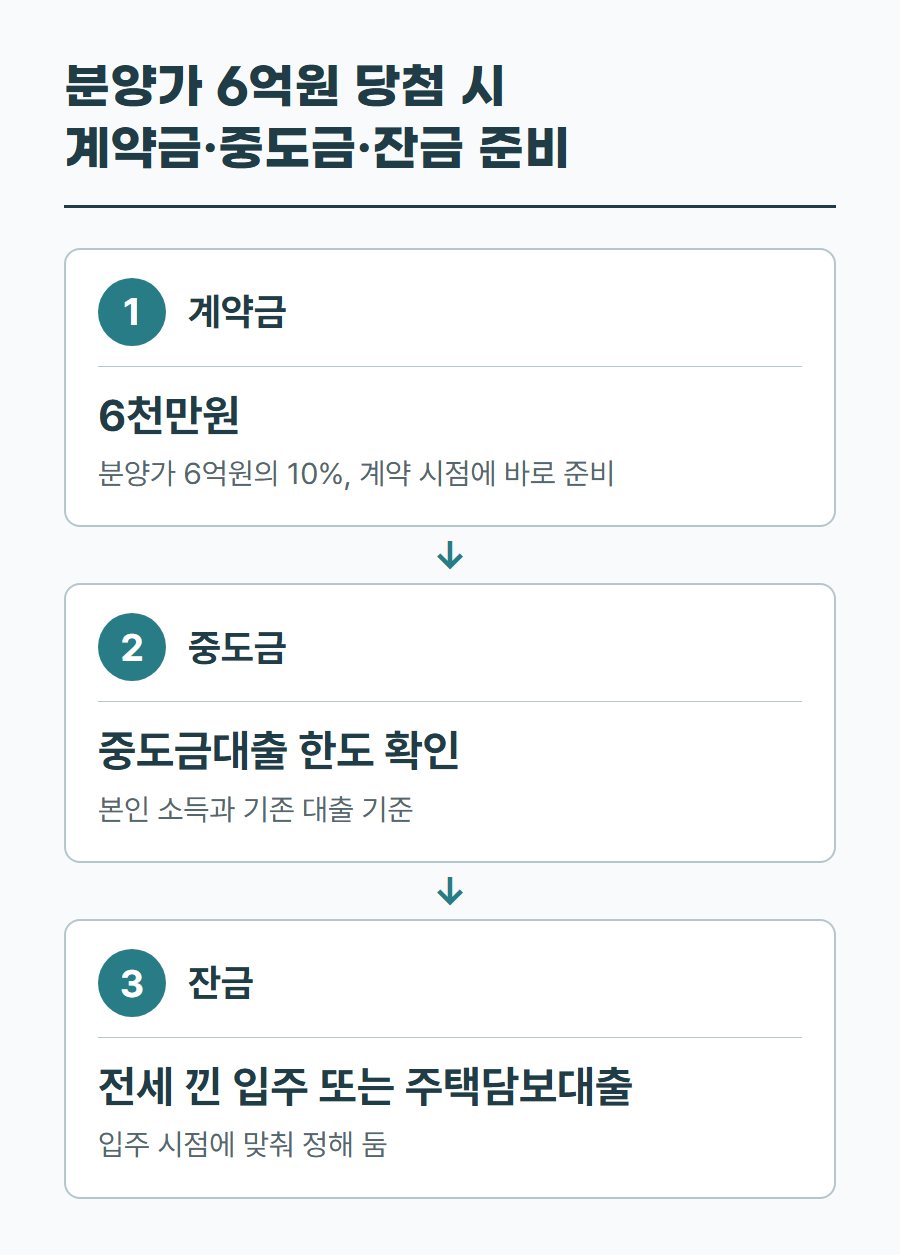
당첨 뒤 짧은 기간 안에 분양가의 10~20%에 이르는 계약금을 내야 하고, 이어서 중도금과 잔금 일정이 이어진다. 이 돈을 어디서 마련할지가 정해져 있지 않으면 당첨이 오히려 부담이 된다. 예를 들어 분양가 6억 원짜리 주택에 당첨됐다고 하면, 계약금 10%인 6천만 원을 계약 시점에 바로 준비해야 하고, 이후 중도금은 집단대출로 충당하더라도 본인 소득과 기존 대출로 중도금대출 한도가 나오는지를 미리 확인해야 한다. 잔금 때는 전세를 끼고 들어갈지, 입주 시점에 맞춰 주택담보대출을 받을지까지 정해 둬야 한다. 계약금을 신용대출이나 가족 지원으로 메울 계획이라면 그 실행 가능 여부를 신청 전에 확인해 둔다.
다섯 항목 중 하나라도 비면 이번 청약은 보류한다
자격이 되고, 주택 수 계산도 끝났고, 통장 조건도 맞고, 계약금부터 잔금까지 자금 계획도 선다면 신청해도 된다. 반대로 다음 중 어느 하나라도 모르겠다거나 아직 확인 못 했다는 상태라면 이번 청약은 넣지 않고 보류한다. 신청 자격이 모집공고 조건에 맞는지, 세대 전체의 분양권·입주권까지 포함해 주택 수를 계산했는지, 청약통장의 가입 기간과 예치금이 공고일 기준으로 충족됐는지, 계약금과 중도금·잔금을 어디서 조달할지 각각 정해졌는지, 그리고 당첨 후 실제로 입주하거나 전세를 놓을 구체적인 계획이 있는지다. 청약 넣기 전 확인할 5가지를 모집공고와 자신의 정보에 하나씩 대조해 보면, 이번 단지에 넣을지 다음 공고를 기다릴지가 감이 아니라 근거로 정해진다.